Domain blaß.de kaufen?
Wir ziehen mit dem Projekt
blaß.de um.
Sind Sie am Kauf der Domain
blaß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blaß.de kaufen?
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Blaß, Matthias: Freundschaft mit der NaturFreundschaft mit der Natur , Sich verwurzeln - Kraft schöpfen - Den Himmel berühren , Sport-Kolbenringe > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Blaß, Matthias, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Themenüberschrift: BODY, MIND & SPIRIT / Nature Therapy, Keyword: Anregungen; Draußen; Erfahrungswissen; Geschichten; Leitfaden; Natur; Naturhandwerk; Naturpädagogik; Naturschule; Naturspiritualität; Naturwahrnehmung; Naturwissen; Neue Erde; Ratgeber; Wald; Waldbaden; Wildnispädagogik; Wildniswandern; Wildpflanzen, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe~Natur / Anthroposophie, Grenzwissenschaften, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Naturtherapie, Warengruppe: TB/Ratgeber Lebensführung allgemein, Fachkategorie: Schule und Lernen: Geographie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Neue Erde GmbH, Verlag: Neue Erde GmbH, Verlag: Neue Erde, Länge: 239, Breite: 170, Höhe: 37, Gewicht: 736, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 293548834,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FolderSys Sichttasche light mit Abheftrand A4 quer Steckverschluss farblos neutralSichttasche -light- für Format A4 hoch mit Abheftrand EURO-Lochung mit Klappe an der langen Seite Steckverschluss neutrale Ausführung: ohne EAN-Etikett und FolderSys-Logo2,49 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter

-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **

Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
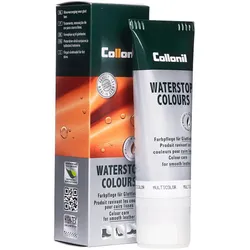
Collonil Waterstop Tube farblos/neutral 75 ml Schuhpflege- pflegt alle Glattleder und HighTech-Materialien mit Imprägnier-Effekt - nährt das Leder, hält es strapazierfähig -in vielen Farbtönen, von klassischem Schwarz und Braun bis zu modischen Blau-, Grün- und Rottönen erhältlich - frischt alle Farben auf Waterstop Colours ist eine farbige Pflegecreme mit Imprägnierunterstützung für alle Glattleder und High-Tex-Materialien. Es nährt das Leder, hält es gleichzeitig strapazierfähig und frischt die bestehende Farbe wieder auf. Vor der Anwendung sollte das Material gereinigt und je nach Bedarf imprägniert werden. Anschließend kann mit dem Tubenverreiber oder mit einem Tuch die Creme sparsam und gleichmäßig auf dem Material verteilt werden. Kurz trocknen lassen und anschließend nachpolieren, um überschüßige Creme abzunehmen und einen Glanzaufbau herzustellen.9,95 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Blaß, Matthias: Freundschaft mit der NaturFreundschaft mit der Natur , Sich verwurzeln - Kraft schöpfen - Den Himmel berühren , Sport-Kolbenringe > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Blaß, Matthias, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Themenüberschrift: BODY, MIND & SPIRIT / Nature Therapy, Keyword: Anregungen; Draußen; Erfahrungswissen; Geschichten; Leitfaden; Natur; Naturhandwerk; Naturpädagogik; Naturschule; Naturspiritualität; Naturwahrnehmung; Naturwissen; Neue Erde; Ratgeber; Wald; Waldbaden; Wildnispädagogik; Wildniswandern; Wildpflanzen, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe~Natur / Anthroposophie, Grenzwissenschaften, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Naturtherapie, Warengruppe: TB/Ratgeber Lebensführung allgemein, Fachkategorie: Schule und Lernen: Geographie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Neue Erde GmbH, Verlag: Neue Erde GmbH, Verlag: Neue Erde, Länge: 239, Breite: 170, Höhe: 37, Gewicht: 736, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 293548834,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
FolderSys Sichttasche light mit Abheftrand A4 quer Steckverschluss farblos neutralSichttasche -light- für Format A4 hoch mit Abheftrand EURO-Lochung mit Klappe an der langen Seite Steckverschluss neutrale Ausführung: ohne EAN-Etikett und FolderSys-Logo2,49 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
CWS BestCream Seifencreme Neutral farblos, parfümfrei 1 Karton = 12 x 500 ml FlascheCWS BestCream Seifencreme Neutral hat eine hautfreundliche parfum- und farbstofffreie Formel. Eine gute Wahl für saubere und gesunde Hände. Diese Seife ist empfehlenswert bei empfindlicher Haut und in der Lebensmittelverarbeitung. - Farblos - Ohne Parfum - pH-neutral - Rückfettend 1 Karton = 12 x 500 ml Flaschen1362,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaumseife CWS Konzentrat neutral, farblos 400 ml Seifenschaumkonzentrat für CWS 400 Foam SeifenspenderDas Foam Seifenkonzentrat besitzt eine milde Pflegeformel mit Kamillenextrakt. CWS Flüssigseifen sind ph-neutral, das heißt, ihr ph-Wert entspricht in etwa dem unserer Haut. Dadurch sind die dermatologisch getesteten Seifen besonders feuchtigkeitsspendend und hautverträglich. Des weiteren ist das Seifenschaumkonzentrat ohne Parfüm und farblos. Die Seifenflaschen werden kopfstehend in den Spender eingesetzt, dadurch kann die Seife bis zum letzten Tropfen genutzt werden. Beim Einsetzen des Konzentrates öffnet sich der auslaufsichere Verschluss automatisch. Das CWS Seifenschaumkonzentrat kann in jedem Waschraum eingesetzt werden. Inhalt: 400 ml = 1000 Portionen Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.10,23 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
-
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.